L'IMPERO DELL'ENEL FONDATO SUL DEBITO. GLI UTENTI ITALIANI PAGANO COSI' LE AVVENURE SPAGNOLE DI FULVIO CONTI
l'impero dell'enel fondato sul debito - alessandro penati ( Repubblica, La del 21/02/2009 ) L´impero dell´enel fondato sul debito Il gruppo ha impegnato 50 miliardi per comprare attività che adesso valgono circa la metà Vendere elettricità in Italia con margini grassi e distribuire dividendi: un business sicuro, ma poco eccitante, avranno pensato all´Enel. Così, hanno deciso di approfittare del credito facile per costruirsi un impero. Da un paio di anni è partita una massiccia campagna acquisti: la mega Opa, in guerra con E. On, per la spagnola Endesa; e poi investimenti in Russia, Slovacchia, Romania, Grecia, Francia, Messico, Usa, Albania, Belgio. Nel sito dell´Enel è comparso perfino un mappamondo con bandierine piantate ovunque. Enel non ha badato a spese: acquisti ai massimi storici della Borsa, e pagamenti cash. Nel settore non ci sono forti economie di scala (gestire centrali in Italia, Spagna, e Russia rende lo stesso, che il proprietario sia unico o meno). Così, il risultato più cospicuo della campagna acquisti è una montagna di debiti, passati in un anno da 12 a 53 miliardi attuali (escludendo i crediti finanziari). E ora con l´acquisto del 25% di Endesa da Acciona, pagato l´80% in più dei prezzi di mercato per via dell´opzione put concessa ai tempi dell´Opa, potrebbero lievitare a 62: agli 11 miliardi pattuiti bisogna aggiungere i debiti di Endesa che Enel dovrà consolidare, e sottrarre il dividendo di Endesa e le attività da cedere ad Acciona. Fanno quasi 9 miliardi di ulteriori debiti; sempre che la Consob spagnola non chieda l´Opa per il residuo 8% di Endesa. Tutto questo debito è un problema. Non tanto di liquidità immediata: per i grandi debitori, le banche sono sempre disponibili (finanzieranno circa 37 dei 62 miliardi). Ma di onerosità e sostenibilità. A parte il possibile declassamento del rating, il Cds medio dell´Enel (il costo richiesto dal mercato per assicurarsi da un eventuale fallimento) in un anno è quintuplicato: oggi bisogna pagare 430 euro per ogni 10.000 euro di obbligazioni Enel da assicurare; per Eni, se ne pagano solo 80. Fulvio Conti, capo dell´Enel, non sembra preoccuparsene: «[..] quel che conta davvero è se i flussi di cassa sono in grado di far fronte a questo aumento. E nel nostro caso è sicuramente così», «[..] il mercato non valuta adeguatamente la nostra capacità di produrre più di 14 miliardi di Ebitda, cioè cassa netta» (La Repubblica, 9/2). Ma sbaglia. Tre volte. Primo: a prescindere dalla capacità di far fronte agli oneri finanziari, Enel ha accumulato 50 miliardi di debiti per comprare attività che adesso valgono circa la metà. Per gli azionisti, è una distruzione di valore su scala industriale. Oggi il goodwill rappresenta l´intero patrimonio netto di Enel. Secondo: l´Ebitda non è "cassa netta". Dalla liquidità della gestione operativa (arriverà a 16 miliardi con il consolidamento di Endesa), bisogna sottrarre gli investimenti per far funzionare e ampliare gli impianti (stimo 5,8 miliardi), le imposte (circa 2,8 miliardi a regime), e gli oneri finanziari (stimo 3,8 miliardi, tenuto conto dei prestiti da rifinanziare). Per gli azionisti, rimangono circa 4 miliardi. Terzo: questi miliardi, però, non sono affatto certi. Conti dimentica che anche l´energia elettrica patisce la recessione; e quella attuale è molto grave. I margini lordi di Enel ed Endesa sono scesi di 17 punti percentuali dal 1998 al 2002. Oggi basterebbe una caduta dei margini di 6 punti per azzerare la cassa per gli azionisti. Conti sta camminando sul ghiaccio sottile; ma vuole mantenere il dividendo da 3 miliardi. Al prezzo attuale del titolo, un tasso di dividendo dell´11,5%: quasi il doppio del costo del debito, e quasi il triplo del tasso medio di settore in Europa (4,8%). Sembra evidente il desiderio di soddisfare le esigenze dell´azionista di controllo - il governo - più che mai affamato di risorse, anche a costo di pregiudicare le prospettive dell´azienda. Ma per Conti la colpa è della Borsa: «La verità è che se il dividend yield sembra così alto dipende dal fatto che il titolo Enel è sottovalutato». Magari è vero il contrario: è la sua politica finanziaria a deprimere il valore di Enel.21/02/2009
Documento n.7769
-
AVVISO DI CONVOCAZIONE DELL’ASSEMBLEA STRAORDINARIA DEGLI ASSOCIATI
Il Presidente, in esecuzione della deliberazione dell’Organo di ... -
Quiz sul reddito fisso
Tassi che salgono, obbligazioni e fondi che scendono. Inflazione, alti ... -
DT COIN, USHARE E DTSOCIALIZE: IL 15 DICEMBRE 2026 SI APRE IL PROCESSO A SPOLETO. ADUSBEF AL FIANCO DEI TRUFFATI PER RISARCIMENTO DANNI
DT COIN, USHARE E DTSOCIALIZE: IL 15 DICEMBRE 2026 SI APRE IL ... -
Intelligenza artificiale: al via in tutta Italia “Intelligentemente Artificiali”,il progetto che porta l’educazione all’IA in scuole, CPIA,università
Prende il via “Intelligentemente Artificiali”, il progetto nazionale ... -
EX BANCA POPOLARE DI BARI, POSSIBILE ACQUISIZIONE DA PARTE DI CREDEM: ADUSBEF CHIEDE GARANZIE PER MIGLIAIA DI RISPARMIATORI
Trasparenza sulle passività, sugli accantonamenti e sulla tutela dei ... -
BTP VALORE INSIEME: PERCHE’ NON CONVINCONO?
In vista della nuova emissione prevista dal 19 al 23 ottobre 2026, ADUSBEF ... -
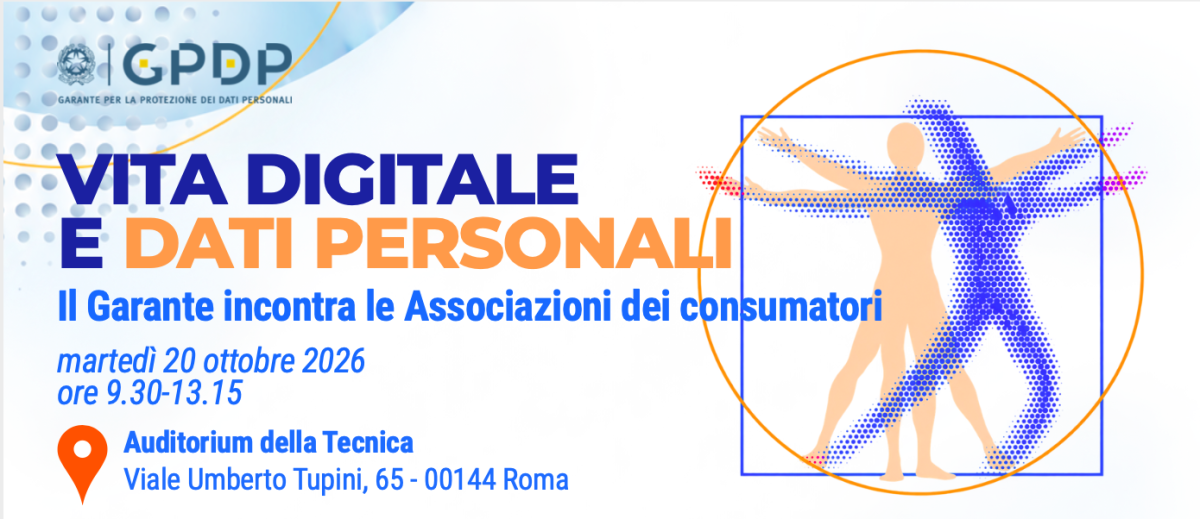
VITA DIGITALE E DATI PERSONALI
Martedì 20 ottobre 2026 l’Autorità Garante per la ... -
Conti correnti sempre più cari: l’indagine Adusbef ripresa da oltre 80 testate
L’indagine Adusbef sull’aumento dei costi dei ... -
PROGETTO INTELLIGENTEMENTE ARTIFICIALI
Viviamo in un’epoca in cui l’intelligenza ... -
CODACONS, ADUSBEF E ASSOUTT INSIEME PER LA SICUREZZA STRADALE DEI CITTADINI
23/07/2026 – Codacons, Adusbef e Assoutt presentano “Strade Sicure” ... -
QUIZ SUI BTP ITALIA
S'è conclusa l'emissione da parte del Tesoro di nuovi ... -
QUIZ SULL' ORO
Circolano parecchie idee sbagliate sull'oro, se convenga a un risparmiatore, ... -
_page-0001-1200.jpg)
Fondi pensione e TFR: cosa cambia dal 1° luglio 2026
Partiranno fra poco le modifiche della Legge di Bilancio 2026 per ... -
L’Autorità di Vigilanza Bulgara dispone l’amministrazione straordinaria per la "Dallbogg Life and Health"
La Financial Supervision Commission (FSC), Autorità di vigilanza bulgara, ... -

Arriva Soldi Tuoi, il gioco di carte per divertirsi e imparare le basi dell'educazione finanziaria
Dall'incontro tra un giornalista economico e un artista della grafica &...